Pourquoi les médias économiques influencent-ils les marchés financiers ? Information, attention et volatilité
Les médias économiques influencent les marchés financiers parce qu’ils ne relaient pas seulement les nouvelles. Ils les sélectionnent, les hiérarchisent et les rendent accessibles à un grand nombre d’investisseurs. Lorsqu’une annonce attire l’attention sur une entreprise, un secteur ou l’économie, elle peut provoquer des achats, des ventes et une hausse rapide des volumes d’échange. Le mouvement du prix dépend alors du fait annoncé, mais aussi de la manière dont il est interprété collectivement.
De l’information publiée au mouvement de marché
Le mécanisme est simple dans son principe : une information nouvelle est diffusée, les investisseurs en évaluent les conséquences, puis ils ajustent leurs positions. Si beaucoup d’acteurs estiment qu’une entreprise offre de meilleures perspectives, la demande pour son action peut progresser. À l’inverse, une annonce jugée décevante, incertaine ou inquiétante peut déclencher des ventes et faire reculer le cours.
Quiz : l’influence des médias sur les marchés
Les marchés financiers ne réagissent donc pas uniquement aux résultats déjà connus. Ils réagissent surtout à l’écart entre une information et les anticipations déjà intégrées dans les prix. Une entreprise peut publier un bénéfice en hausse et voir son action baisser si le marché attendait encore mieux. La presse financière aide alors à expliquer cet écart, à comparer l’annonce aux prévisions et à donner un contexte à ce qui, sans analyse, resterait un chiffre isolé.
La sélection des sujets devient elle-même un signal
Un même communiqué peut passer inaperçu ou faire la une des médias économiques. Cette différence compte : la couverture médiatique accroît l’attention portée à un titre, y compris chez les investisseurs qui ne suivent pas habituellement l’entreprise. Le traitement médiatique devient ainsi une information supplémentaire. Le titre, l’angle retenu, la comparaison avec les concurrents et les commentaires d’experts peuvent modifier la perception du risque ou de l’opportunité.
Cette influence ne signifie pas qu’un article crée mécaniquement de la valeur fondamentale. Il peut surtout accélérer la découverte des prix : davantage d’investisseurs examinent l’information, confrontent leurs analyses et échangent des titres. Dans les petites capitalisations ou sur les marchés moins liquides, où un nombre limité d’ordres peut déplacer un cours, cet effet d’attention est souvent plus visible.
Marchés efficients et finance comportementale : deux lectures complémentaires
L’hypothèse des marchés efficients considère que le prix d’un actif intègre rapidement les informations pertinentes disponibles. Dans cette vision, les médias facilitent la circulation des données et réduisent l’asymétrie d’information entre les investisseurs qui suivent les entreprises au quotidien et les autres participants. Une nouvelle fiable et importante est alors rapidement prise en compte par le marché.
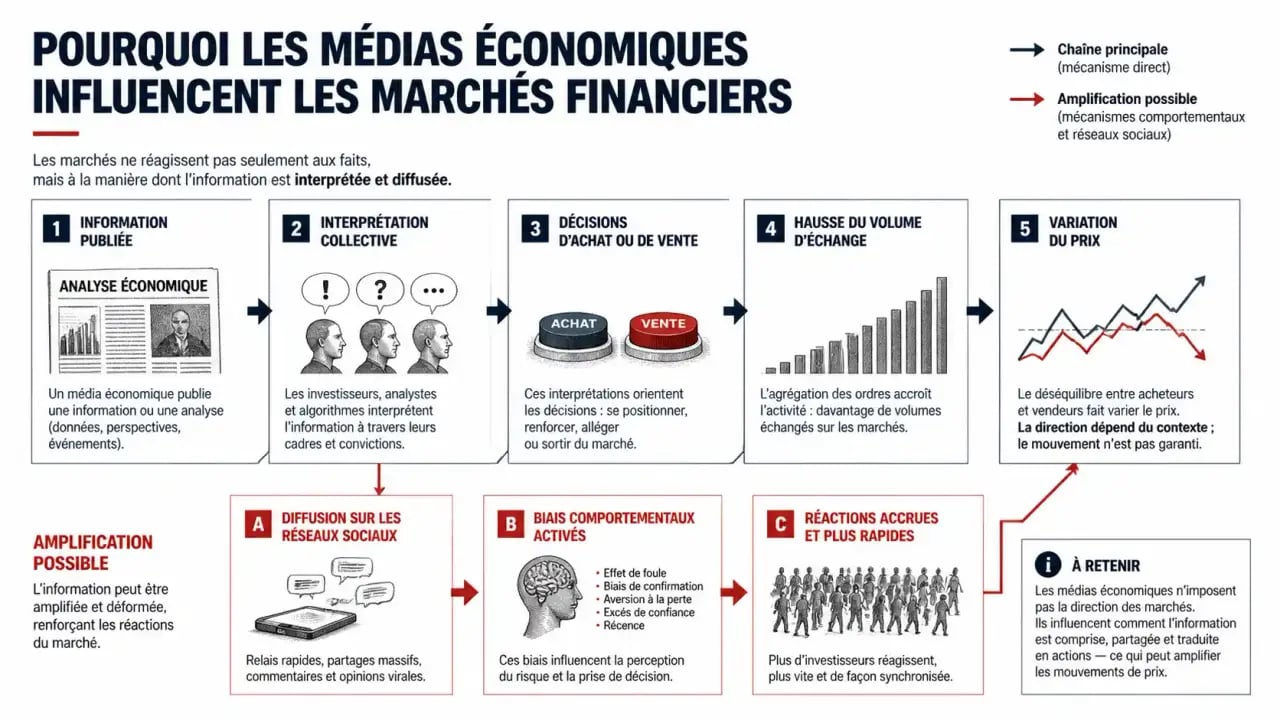
La finance comportementale apporte une nuance. Les investisseurs ne traitent pas tous l’information avec une rationalité parfaite. Ils disposent de peu de temps, ont des expériences différentes et s’appuient parfois sur des convictions déjà formées. Deux personnes peuvent lire le même article et prendre des décisions opposées : l’une y voit une occasion d’acheter, l’autre un motif de réduire son exposition.
Pourquoi les mauvaises nouvelles marquent davantage
L’aversion à la perte, associée aux travaux de Kahneman et Tversky, lauréats du prix Nobel d’économie en 2002, aide à comprendre cette réaction. Une perte potentielle est souvent ressentie plus fortement qu’un gain équivalent. Une information négative peut donc susciter une réponse plus rapide et plus ample qu’une annonce positive. Certains investisseurs cherchent à limiter leur exposition avant même de disposer de toutes les précisions nécessaires.
Le biais de confirmation joue également un rôle. Un investisseur déjà pessimiste sur une valeur retiendra plus facilement les articles qui confortent son scénario. À l’inverse, un investisseur optimiste peut minimiser un signal défavorable. Lorsque ces comportements deviennent collectifs, ils nourrissent le sentiment de marché, c’est-à-dire le climat général d’optimisme, de prudence ou de peur qui influence les décisions à court terme.
Quelles sources utilisent les investisseurs et avec quelles limites ?
La presse n’est qu’un maillon de la chaîne informationnelle. Les investisseurs professionnels croisent généralement les communications des sociétés, les rapports d’analystes, les écrans professionnels et les sites d’actualité. Une enquête citée par Les Échos, menée auprès de 30 gérants, illustre cette pluralité : 80 % attachent de l’importance aux informations fournies par les sociétés, 70 % aux écrans professionnels et 63 % aux notes d’analystes.
Guide officiel pour investir dans les ETF en toute connaissance — Découvrez les informations à vérifier et les précautions à prendre avant d’investir dans des ETF, avec les conseils de l’Autorité des marchés financiers.
| Source | Usage principal | Point de vigilance |
|---|---|---|
| Communication des sociétés | Accéder aux résultats, aux perspectives et aux annonces officielles | Le message présente naturellement la vision de l’entreprise |
| Rapports d’analystes | Comparer les prévisions, les valorisations et les risques | Les hypothèses et les éventuels conflits d’intérêts doivent être compris |
| Presse financière | Mettre une annonce en perspective et suivre l’actualité | Un article peut mêler faits, interprétation et opinion |
| Écrans et portails d’information | Suivre les cours et les dépêches en temps réel | La vitesse favorise parfois une lecture trop hâtive |
| Réseaux sociaux | Repérer une information ou un débat émergent | La rumeur et la désinformation s’y propagent facilement |
Dans cette enquête, 90 % des gérants déclarent tenir compte des articles des quotidiens financiers, mais seuls 58 % jugent ces informations fiables. Ce contraste est révélateur : une publication peut influencer le marché sans être considérée comme suffisante pour prendre une décision. Lors du suivi d’une valeur, 64 % privilégient d’abord la société et 24 % les rapports d’analystes. En cas d’événement exceptionnel, 34 % se tournent en priorité vers la presse. Ces résultats éclairent certaines pratiques, mais la taille limitée du panel invite à ne pas les généraliser à l’ensemble des investisseurs.
La vitesse des réseaux sociaux peut amplifier la volatilité
Les réseaux sociaux ont raccourci le délai entre une déclaration, sa reprise et la réaction des marchés. Ils permettent aux entreprises de communiquer directement avec leurs actionnaires, mais aussi à des commentaires, des extraits ou des rumeurs de circuler avant toute vérification. Une publication de Tesla sur Twitter en 2018 est ainsi associée à une hausse de 6 % du cours le jour même. Cet exemple montre la force potentielle d’un message très visible, sans prouver que chaque publication médiatisée entraîne un mouvement durable.
La solidité d’un marché ne dépend pas seulement de la vitesse de diffusion, mais aussi de la capacité des investisseurs à évaluer l’interprétation d’une nouvelle. Une dépêche donne une impulsion et un commentaire peut l’amplifier. Pour déterminer si le prix repose sur une base durable, il faut toutefois examiner les flux de trésorerie, l’endettement, le positionnement concurrentiel et les perspectives de l’entreprise. Ce recul évite de confondre une flambée d’attention avec une amélioration réelle de sa valeur économique.
De l’effet mouton à la bulle spéculative
Lorsque de nombreux investisseurs consultent le même contenu viral, ils peuvent craindre de manquer une hausse ou de subir une baisse. L’effet mouton apparaît : chacun suit le mouvement supposé des autres, parfois sans analyser le fait initial. Le volume d’échange augmente, la volatilité s’accélère et le prix peut s’éloigner temporairement de la valeur fondamentale. Dans un climat de panique, la même boucle de rétroaction fonctionne à la baisse.
Les médias ne sont pas nécessairement l’unique cause d’une bulle ou d’un krach. Ils peuvent aussi refléter un intérêt déjà présent. Il faut donc distinguer la corrélation, lorsqu’une forte couverture accompagne un mouvement, de la causalité, lorsque la couverture contribue directement à le provoquer. Les fondamentaux, la liquidité, les taux d’intérêt et les positions des grands investisseurs restent eux aussi déterminants.
Lire l’information financière sans subir son influence
La meilleure protection consiste à séparer le fait primaire de son commentaire. Un résultat trimestriel, un communiqué réglementé ou une présentation d’entreprise forment la base à consulter. L’article de presse apporte ensuite un éclairage utile : il peut relever une contradiction, interroger les prévisions ou replacer l’annonce dans son contexte sectoriel. Il ne remplace toutefois pas la source originale.
- Identifier l’émetteur : une entreprise, un journaliste, un analyste, un investisseur ou un compte anonyme ne fournissent pas le même niveau d’information.
- Vérifier la date : une ancienne annonce peut ressurgir et paraître nouvelle sur un réseau social.
- Distinguer le fait de l’opinion : un objectif de cours, une prévision ou un éditorial ne constitue pas une certitude.
- Comparer plusieurs sources : une confirmation officielle est préférable avant d’acheter ou de vendre.
- Prévoir son risque : une réaction à chaud est rarement une stratégie d’investissement.
Les médias économiques rendent les marchés plus accessibles et facilitent la circulation de l’information. Leur influence devient problématique lorsque l’attention remplace l’analyse, ou lorsque l’émotion prend le dessus sur la méthode. Pour l’investisseur, l’enjeu n’est pas d’ignorer l’actualité financière, mais de l’utiliser comme point de départ d’une vérification, jamais comme un ordre d’achat ou de vente.